Ông P.N.D (Hà Nội) kể, do nhu cầu tài chính nên gia đình ông quyết định bán căn hộ chung cư đang ở. Sau khi hợp đồng mua bán được công chứng, ông nhờ luật sư hỗ trợ các thủ tục sang tên cho chủ mới. Tưởng mọi việc đã hoàn tất nhưng khoảng hai tuần sau, ông bất ngờ nhận được công văn của cơ quan thuế yêu cầu thực hiện nghĩa vụ thuế sử dụng đất phi nông nghiệp .
“Đây là lần đầu tiên tôi mới biết đến khoản thuế này đối với căn hộ chung cư của mình vì trước giờ không thấy có thông báo”, ông D. nói.
Sau khi đăng nhập ứng dụng eTax, ông D. phát hiện khoản nợ gồm 2.900 đồng tiền thuế và 1.300 đồng tiền chậm nộp từ nhiều năm trước đối với mảnh đất ở Hòa Lạc, tổng cộng 4.200 đồng. Nhưng ông không thấy khoản thuế liên quan đến căn hộ chung cư trên ứng dụng. Ông được bên thuế hướng dẫn về nhà chờ kết quả sau 2 tuần. Đúng hẹn, ông đến cơ quan thuế nhưng vẫn chưa nhận được kết quả.
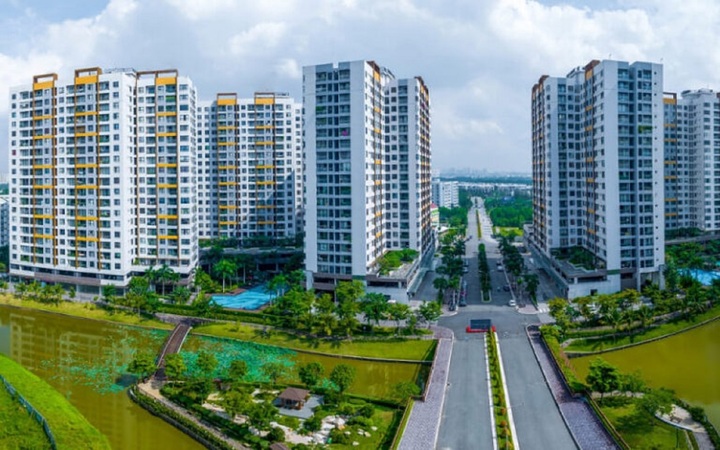
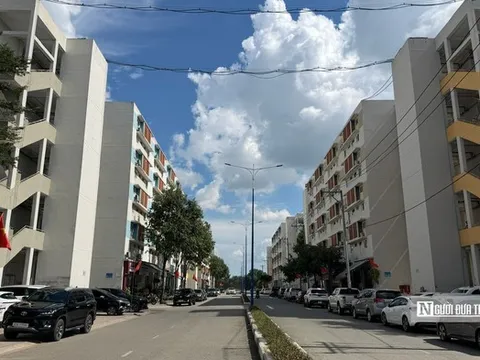
Theo quy định, căn hộ chung cư phải nộp thuế sử dụng đất phi nông nghiệp. (Ảnh minh họa).
“Thật bức xúc vì đã phải đi quãng đường xa nhưng vẫn không biết hồ sơ đang được xử lý đến đâu và bao giờ có thể nhận kết quả, cũng không có giấy hẹn cụ thể để làm căn cứ theo dõi tiến độ.
Nếu hồ sơ chưa hoàn thành, tại sao người dân không được thông báo? Nếu công dân ở xa, tại sao không thể tra cứu tình trạng xử lý trước khi lên đường? Và nếu có thể nộp thuế trực tuyến chỉ bằng vài thao tác, liệu việc thông báo, theo dõi và trả kết quả có thể được cải thiện để giảm số lần đi lại?”, ông D. đặt câu hỏi.
Câu chuyện của ông D. được nhiều người quan tâm, chia sẻ và đặt những câu hỏi về khoản thuế sử dụng đất phi nông nghiệp: Căn hộ chung cư có phải nộp thuế đất phi nông nghiệp không, cách tính thế nào và trường hợp nào được miễn thuế?
Giải đáp những thắc mắc này, ông Mai Sơn, Phó Cục trưởng Cục Thuế (Bộ Tài chính), cho biết, nhà chung cư thuộc đối tượng chịu thuế sử dụng đất phi nông nghiệp.
Theo quy định hiện hành, đất ở tại đô thị và nông thôn, bao gồm phần đất xây dựng nhà chung cư, đều thuộc diện chịu thuế sử dụng đất phi nông nghiệp. Đối với loại hình nhà chung cư, dù người dân không trực tiếp sử dụng một thửa đất riêng biệt, phần diện tích đất xây dựng chung cư vẫn được phân bổ cho từng căn hộ để xác định nghĩa vụ thuế.
Về cách tính thuế đất phi nông nghiệp đối với căn hộ chung cư, ông Mai Sơn cho biết, số thuế phải nộp được xác định dựa trên diện tích đất tính thuế, giá của 1 m² đất tính thuế và thuế suất.
Diện tích đất tính thuế của từng căn hộ được xác định bằng diện tích nhà sử dụng của chủ sở hữu nhân với hệ số phân bổ. Hệ số này được tính dựa trên diện tích đất xây dựng nhà chung cư so với tổng diện tích nhà của các tổ chức, hộ gia đình, cá nhân sử dụng theo quy định.
Trường hợp tòa nhà có tầng hầm, diện tích tầng hầm sử dụng được tính vào công thức xác định hệ số phân bổ theo quy định hiện hành.
Giá đất tính thuế được xác định theo bảng giá đất do UBND cấp tỉnh ban hành. Thuế suất đối với đất ở tại nhà nhiều tầng, nhiều hộ ở và nhà chung cư là 0,03%.
Như vậy, số thuế phải nộp của mỗi căn hộ phụ thuộc vào diện tích đất được phân bổ, giá đất tính thuế và thuế suất, không thể xác định chỉ bằng cách lấy tổng diện tích khu đất chia cho số căn hộ rồi nhân với một mức thuế ước tính.
Những trường hợp nào được miễn, giảm thuế?
Theo quy định về thuế sử dụng đất phi nông nghiệp, một số trường hợp được miễn hoặc giảm thuế nếu đáp ứng đầy đủ điều kiện pháp luật.
Các trường hợp được miễn thuế bao gồm đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn; đất ở trong hạn mức của người có công với cách mạng, hộ nghèo thuộc diện quy định và trường hợp số thuế phải nộp hằng năm từ 50.000 đồng trở xuống.
Ngoài ra, một số trường hợp bị thiệt hại do sự kiện bất khả kháng có thể được xem xét miễn hoặc giảm thuế tùy mức độ thiệt hại và điều kiện cụ thể.
Người nộp thuế cần kiểm tra điều kiện áp dụng đối với trường hợp của mình. Với các trường hợp phải lập hồ sơ đề nghị miễn, giảm thuế, người dân cần chuẩn bị giấy tờ chứng minh và gửi cơ quan có thẩm quyền theo hướng dẫn.
Riêng hộ gia đình, cá nhân có số thuế phải nộp hằng năm từ 50.000 đồng trở xuống thuộc diện miễn thuế và không phải nộp hồ sơ đề nghị miễn theo quy định.
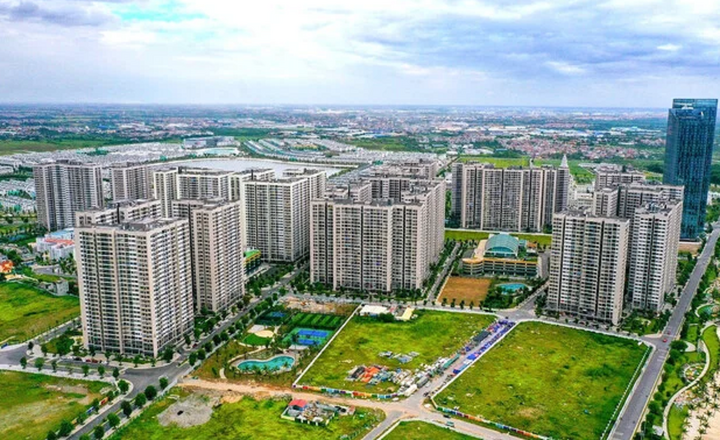
Thời hạn nộp thuế sử dụng đất phi nông nghiệp năm 2026 là ngày 2/11/2026. (Ảnh minh họa)
Khi nào phải kê khai và nộp thuế?
Trường hợp cơ quan thuế chưa có đủ thông tin để xác định nghĩa vụ thuế, người nộp thuế cần thực hiện kê khai theo quy định.
Hộ gia đình, cá nhân sử dụng mẫu 01/TK-SDĐPNN; tổ chức sử dụng mẫu 02/TK-SDĐPNN. Trường hợp hộ gia đình, cá nhân thuộc diện phải khai tổng hợp đất ở, mẫu sử dụng là 03/TKTH-SDĐPNN.
Nếu cơ quan thuế đã có đầy đủ thông tin, dữ liệu để xác định số thuế phải nộp, người nộp thuế không phải nộp hồ sơ khai thuế, trừ trường hợp pháp luật có quy định khác hoặc phát sinh thủ tục tương ứng.
Đối với hộ gia đình, cá nhân, thời hạn nộp hồ sơ khai thuế lần đầu chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế. Nếu các yếu tố làm căn cứ tính thuế không thay đổi, người nộp thuế không phải kê khai lại hằng năm.
Khi phát sinh thay đổi ảnh hưởng đến căn cứ tính thuế, người nộp thuế phải kê khai trong thời hạn 30 ngày kể từ ngày phát sinh thay đổi, trừ trường hợp thay đổi giá đất theo quy định.
Hồ sơ được nộp tại cơ quan tiếp nhận theo cơ chế một cửa liên thông nơi có đất chịu thuế hoặc tại cơ quan thuế quản lý trực tiếp theo quy định.
Hạn nộp thuế sử dụng đất phi nông nghiệp năm 2026
Theo quy định về quản lý thuế, đối với lần nộp đầu tiên, người nộp thuế phải nộp tiền chậm nhất 30 ngày kể từ ngày ban hành thông báo nộp thuế.
Từ năm thứ hai trở đi, thuế sử dụng đất phi nông nghiệp được nộp một lần trong năm, chậm nhất ngày 31/10.
Năm 2026, ngày 31/10 rơi vào thứ Bảy nên thời hạn nộp thuế sử dụng đất phi nông nghiệp năm 2026 là ngày 2/11/2026.
Nếu quá thời hạn mà không nộp đủ số tiền thuế vào ngân sách nhà nước, người nộp thuế phải nộp tiền chậm nộp theo quy định.
Đối với trường hợp phát sinh số thuế chênh lệch theo tờ khai tổng hợp, thời hạn nộp khoản chênh lệch chậm nhất là ngày 31/3 của năm dương lịch tiếp theo năm tính thuế.
Người dân cần lưu ý gì?
Để tránh sai sót khi thực hiện nghĩa vụ tài chính, chủ sở hữu căn hộ chung cư nên kiểm tra thông tin về diện tích đất được phân bổ, thông tin người nộp thuế và tình trạng nghĩa vụ thuế khi thực hiện chuyển nhượng.
Người dân cần lưu giữ giấy tờ liên quan đến căn hộ để phục vụ việc kê khai, đối chiếu khi cần thiết. Nếu thuộc diện miễn, giảm thuế, cần chủ động kiểm tra điều kiện và thực hiện thủ tục theo quy định.
Ứng dụng eTax Mobile có thể hỗ trợ người nộp thuế tra cứu thông tin nghĩa vụ tài chính và thực hiện một số giao dịch thuế trực tuyến. Tuy nhiên, nếu dữ liệu về căn hộ chưa được cập nhật hoặc phát sinh vướng mắc, người dân nên liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn.