
Lãi suất cho vay bất động sản dần ổn định đang tạo tâm lý tích cực cho cả người mua nhà và doanh nghiệp. Tuy nhiên, để cải thiện khả năng tiếp cận nhà ở, vấn đề không chỉ nằm ở việc giảm lãi suất hay tăng quy mô tín dụng, mà quan trọng hơn là phân bổ dòng vốn đúng đối tượng, đúng dự án và kiểm soát được khả năng trả nợ.
Lãi suất cho vay bất động sản dần ổn định đang tạo tâm lý tích cực cho cả người mua nhà và doanh nghiệp. Tuy nhiên, theo chuyên gia, để cải thiện khả năng tiếp cận nhà ở, vấn đề không chỉ nằm ở việc giảm lãi suất hay tăng quy mô tín dụng, mà quan trọng hơn là phân bổ dòng vốn đúng đối tượng, đúng dự án và kiểm soát được khả năng trả nợ.
Đưa dòng vốn đến đúng người cần nhà
Theo ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP.HCM (HoREA), muốn phân bổ tín dụng bất động sản theo hướng ưu tiên nhu cầu thực, cần giải quyết đồng thời hai vấn đề là phát triển nguồn cung nhà ở có giá phù hợp và khơi thông nguồn vốn cho người có nhu cầu mua nhà.
Ông Châu cho rằng, hiện nay thị trường đang thiếu nghiêm trọng nguồn cung nhà ở phù hợp với khả năng chi trả của người có thu nhập trung bình và thu nhập thấp. Nguồn cung có xu hướng lệch về phân khúc cao cấp, khiến người dân dù có nhu cầu và khả năng vay vốn nhất định vẫn khó tìm được sản phẩm phù hợp.
“ Muốn người dân có cơ hội mua được nhà thì trước hết phải giải quyết bài toán nguồn cung. Phải có nguồn cung nhà ở phù hợp thì mới có thể hình thành mặt bằng giá hợp lý, đáp ứng khả năng chi trả của người dân ”, ông Châu nhấn mạnh.
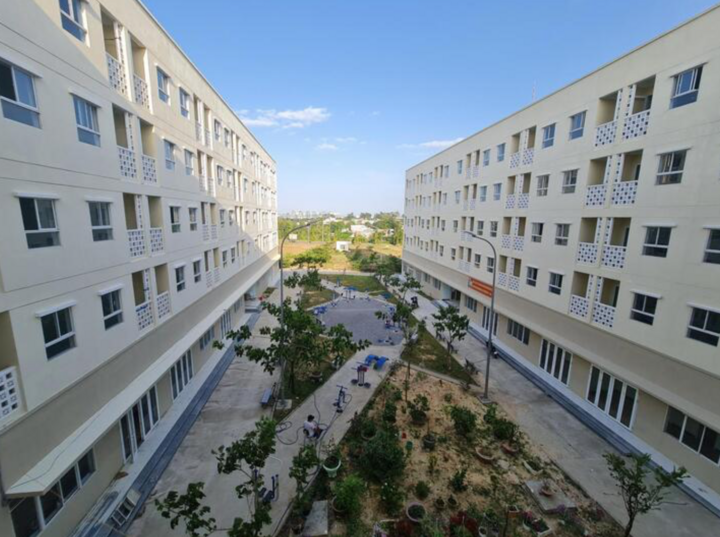
Lãi suất cho vay dần hạ nhiệt được kỳ vọng tạo thêm cơ hội cho người dân tiếp cận vốn mua nhà, song khả năng chi trả vẫn là bài toán lớn.
Một trong những vấn đề đáng chú ý hiện nay là nhóm người có thu nhập ổn định nhưng chưa tích lũy đủ vốn tự có để mua nhà đang đứng giữa hai khoảng trống chính sách. Họ có thể không đáp ứng điều kiện mua nhà ở xã hội, nhưng cũng chưa đủ khả năng tài chính để mua nhà ở thương mại theo mặt bằng giá hiện tại.
Theo ông Lê Hoàng Châu, cần nghiên cứu mở rộng đối tượng thụ hưởng gói tín dụng cho vay nhà ở xã hội 153.000 tỷ đồng do khoảng 11 ngân hàng thương mại tham gia triển khai. Ông Châu cho rằng đến nay gói tín dụng này mới giải ngân khoảng 30.000 tỷ đồng, cho thấy kết quả giải ngân còn khá hạn chế.
Đáng chú ý, ông Châu đề xuất bổ sung nhóm người có thu nhập trung bình, thu nhập thấp nhưng không đủ điều kiện mua nhà ở xã hội, trong đó có người trẻ mua nhà lần đầu, vào diện được tiếp cận nguồn vốn này.
Cụ thể, đối tượng có thể xem xét là cá nhân có thu nhập khoảng 25-35 triệu đồng, thậm chí 40 triệu đồng/tháng; các cặp vợ chồng có tổng thu nhập từ 51 triệu đồng đến khoảng 70-80 triệu đồng/tháng.
“ Đây là nhóm người có thu nhập chưa cao, nhưng lại không đủ điều kiện để mua nhà ở xã hội. Trong khi đó, họ cũng chưa đủ khả năng tài chính để tự mua nhà ở thương mại mà không cần sự hỗ trợ của Nhà nước ”, ông Châu phân tích.
Theo ông, nếu được tiếp cận nguồn vốn với mức lãi suất hợp lý từ các ngân hàng thương mại, nhóm khách hàng này sẽ có thêm cơ hội mua nhà. Đây không nhất thiết phải là mức lãi suất ưu đãi quá thấp, nhưng cần ổn định và phù hợp với khả năng trả nợ dài hạn.
Ông Lê Hoàng Châu, Chủ tịch HoREA, cho rằng, phát triển nguồn cung nhà ở phù hợp với khả năng chi trả là điều kiện quan trọng để người dân có cơ hội tiếp cận nhà ở.
Vấn đề đặt ra là xác định thế nào là nhà ở thương mại có giá phù hợp. Theo quan điểm của Chủ tịch HoREA, mức giá tham chiếu có thể dao động khoảng 25-70 triệu đồng/m², tùy điều kiện kinh tế và mặt bằng giá của từng địa phương.
Chẳng hạn, tại TP.HCM và Hà Nội, nhà ở có giá khoảng 70 triệu đồng/m² trở xuống có thể được xem là phân khúc phù hợp với khả năng chi trả của một bộ phận người có thu nhập trung bình. Trong khi đó, tại một số địa phương khác, mức giá phù hợp có thể chỉ khoảng 25 triệu đồng/m².
Nếu tính một căn hộ diện tích 70 m² với giá 25 triệu đồng/m², tổng giá trị căn nhà khoảng 1,75 tỷ đồng. Còn tại TP.HCM hoặc Hà Nội, với mức giá 70 triệu đồng/m², căn nhà cùng diện tích có giá khoảng 4,9 tỷ đồng.
Ở góc độ tín dụng, TS. Kinh tế, Luật sư Lê Bá Thường cho rằng, chính sách cho vay cần chuyển mạnh sang đánh giá năng lực tài chính và khả năng trả nợ của người vay, thay vì quá phụ thuộc vào tài sản thế chấp.
Theo ông, người trẻ thường có vốn tích lũy ban đầu không lớn nhưng có khả năng tạo thu nhập ổn định trong dài hạn. Nếu ngân hàng chỉ đặt nặng giá trị tài sản bảo đảm, một bộ phận khách hàng có khả năng trả nợ vẫn có thể bị hạn chế cơ hội tiếp cận vốn.
“ Nguyên tắc vàng của tín dụng hiện đại là cho vay dựa trên dòng tiền trả nợ, tài sản bảo đảm chỉ là nguồn thu nợ dự phòng. Khi ngân hàng lượng hóa tốt năng lực thu nhập tương lai và uy tín tín dụng của người trẻ, cánh cửa an cư sẽ mở rộng bền vững mà vẫn giữ vững kỷ luật an toàn hệ thống ”, ông Thường nhận định.
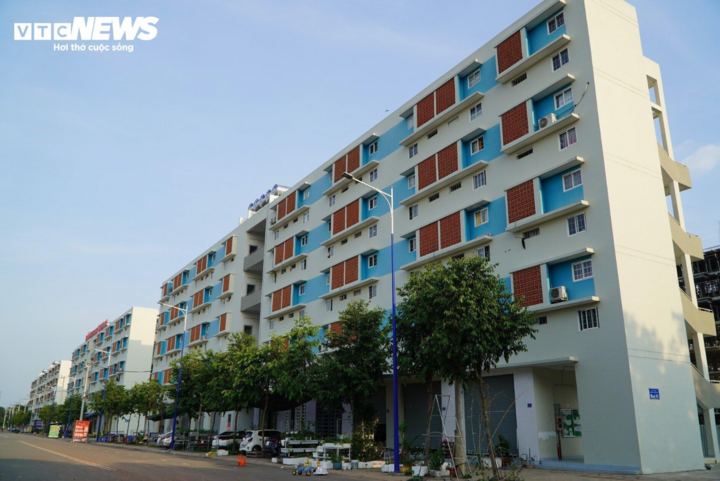
Nguồn cung nhà ở giá phù hợp còn thiếu hụt, khiến người có thu nhập trung bình và người trẻ khó tìm được căn nhà vừa khả năng tài chính.
Theo ông Thường, ngoài tài sản bảo đảm, ngân hàng cần đánh giá ít nhất 5 nhóm yếu tố: dòng tiền thực tế, tỷ lệ nghĩa vụ trả nợ trên thu nhập, lịch sử tín dụng, khả năng tích lũy vốn tự có, tính ổn định nghề nghiệp và triển vọng tăng trưởng thu nhập.
Trong đó, tỷ lệ nghĩa vụ trả nợ trên thu nhập (DTI) là chỉ số quan trọng để xác định người vay có đủ khả năng duy trì khoản vay trong dài hạn hay không. Ông Thường đề xuất tổng nghĩa vụ trả nợ gốc và lãi hàng tháng nên được kiểm soát trong khoảng 40-50% thu nhập của người vay.
Bên cạnh đó, lịch sử tín dụng trong 12-36 tháng gần nhất cũng cần được xem xét, nhằm đánh giá kỷ luật thanh toán và mức độ tuân thủ nghĩa vụ tài chính. Người vay cần chứng minh có vốn tự có hợp pháp, theo đề xuất của chuyên gia ở mức khoảng 20-30% giá trị căn nhà, để tạo vùng đệm an toàn khi thị trường hoặc thu nhập biến động.
Đối với nhóm khách hàng trẻ, ngân hàng cũng cần tính đến tính ổn định của công việc, thời gian làm việc, loại hợp đồng lao động và triển vọng thu nhập trong tương lai. Cách đánh giá này giúp mở rộng cơ hội vay vốn nhưng không đồng nghĩa với việc hạ thấp tiêu chuẩn thẩm định.
Một vấn đề khác được ông Thường đề cập là thiết kế các khoản vay có thời gian cố định lãi suất dài hơn. Theo ông, các gói vay cố định lãi suất trong 5-15 năm có thể giúp người trẻ chủ động kế hoạch tài chính, hạn chế rủi ro khi lãi suất thả nổi tăng sau thời gian ưu đãi ban đầu.
Ông cũng đề xuất nghiên cứu nâng tỷ lệ cho vay lên khoảng 80-85% giá trị căn nhà, kéo dài kỳ hạn vay 25-35 năm và xem xét ân hạn nợ gốc 1-2 năm đầu. Đây là các phương án chính sách cần được đánh giá kỹ về chi phí vốn và khả năng kiểm soát rủi ro, không phải điều kiện vay mặc nhiên áp dụng tại các ngân hàng.
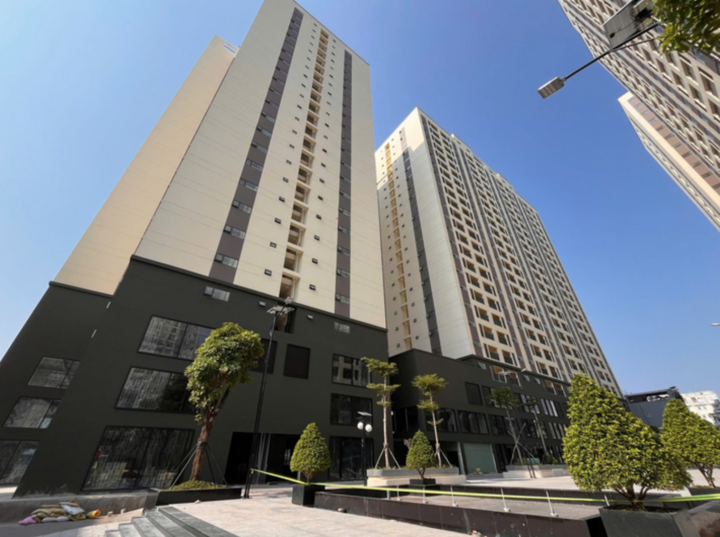
Các dự án nhà ở đủ pháp lý, có khả năng triển khai và đáp ứng nhu cầu thực cần được ưu tiên tiếp cận nguồn vốn tín dụng.
Ưu tiên dự án tốt, chủ đầu tư có năng lực
Nếu phía người mua nhà cần được mở rộng cơ hội tiếp cận vốn thì phía doanh nghiệp cũng cần một cơ chế phân bổ tín dụng hợp lý hơn. Bởi trong chuỗi cung ứng nhà ở, việc ngân hàng cấp vốn cho chủ đầu tư có ý nghĩa quan trọng đối với tiến độ triển khai dự án, khả năng bàn giao sản phẩm và nguồn cung thị trường.
lsthuong.jpg
Tiến sĩ Kinh tế, Luật sư Lê Bá Thường
Tuy nhiên, không phải dự án bất động sản nào cũng cần được tiếp cận tín dụng với điều kiện như nhau. Theo TS. Lê Bá Thường, cần xây dựng cơ chế phân loại dự án dựa trên hai tiêu chí chính là mức độ hoàn thiện pháp lý và phân khúc sản phẩm.
Theo đó, nhóm được ưu tiên cao nhất nên là các dự án nhà ở xã hội , nhà ở cho lực lượng vũ trang, dự án cải tạo chung cư cũ và nhà ở thương mại có giá phù hợp với khả năng chi trả của người dân. Điều kiện quan trọng là dự án phải hoàn thiện các thủ tục pháp lý cần thiết, đủ điều kiện huy động vốn, mở bán và có năng lực triển khai thực tế.
Nhóm tiếp theo là các dự án nhà ở thương mại trung cấp có pháp lý hoàn chỉnh, tiến độ xây dựng rõ ràng và khả năng tiêu thụ sản phẩm tốt. Trong khi đó, các dự án nghỉ dưỡng, biệt thự hạng sang, đầu cơ đất nền hoặc dự án chưa hoàn thành nghĩa vụ tài chính về đất đai cần được kiểm soát tín dụng chặt chẽ hơn.
“ Không thể chỉ dừng lại ở các văn bản định hướng hành chính mà phải thể chế hóa bằng bộ tiêu chí phân loại rủi ro và cơ chế ưu đãi, chế tài tín dụng rõ ràng. Khi pháp lý sạch được gắn với chi phí vốn hợp lý và phân khúc vừa túi tiền được ưu tiên, dòng vốn sẽ có thêm động lực quay trở lại phục vụ nhu cầu an cư của đại đa số người dân ”, ông Thường phân tích.
Một trong những giải pháp được chuyên gia này đề xuất là sử dụng các công cụ tài chính để tạo động lực cho ngân hàng ưu tiên những dự án nhà ở đáp ứng nhu cầu thực.
Cụ thể, có thể nghiên cứu phân hóa hệ số rủi ro theo từng loại hình dự án, trong đó các khoản vay tài trợ nhà ở xã hội và nhà ở thương mại giá phù hợp, đủ điều kiện pháp lý được xem xét áp dụng mức độ rủi ro phù hợp hơn so với những dự án có tính đầu cơ hoặc phân khúc cao cấp.
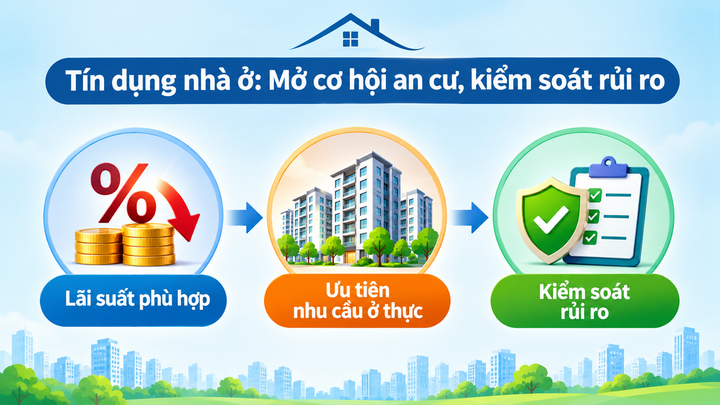
Ba trụ cột trong chính sách tín dụng nhà ở: lãi suất phù hợp, ưu tiên người có nhu cầu ở thực và kiểm soát rủi ro cho vay.
Bên cạnh đó, cơ quan điều hành có thể nghiên cứu gắn định hướng tăng trưởng tín dụng với tỷ trọng cho vay các dự án nhà ở vừa túi tiền và chương trình nhà ở xã hội. Những ngân hàng có tỷ trọng tài trợ lớn cho phân khúc này có thể được xem xét cơ chế khuyến khích phù hợp trong khuôn khổ điều hành tiền tệ và bảo đảm an toàn hệ thống.
Ông Thường cũng cho rằng cần tăng cường liên thông dữ liệu giữa ngân hàng và cơ quan quản lý nhà ở, thị trường bất động sản. Các thông tin về tình trạng pháp lý, điều kiện huy động vốn, tình trạng thế chấp và tiến độ thực hiện dự án cần được công khai, cập nhật để ngân hàng có cơ sở thẩm định và giải ngân.
“ Muốn vốn chảy đúng địa chỉ thì phải minh bạch thông tin dự án. Khi cơ quan quản lý công khai được tình trạng pháp lý, điều kiện huy động vốn và tình trạng thế chấp, ngân hàng sẽ có cơ sở để giải ngân nhanh hơn, đồng thời hạn chế rủi ro tranh chấp và sử dụng vốn sai mục đích ”, ông Thường nói.
Điều quan trọng là chính sách tín dụng phải hướng đến khả năng an cư lâu dài, thay vì chỉ tạo ra những đợt tăng trưởng ngắn hạn cho thị trường bất động sản. Khi người dân có thể vay vốn phù hợp với thu nhập, doanh nghiệp có điều kiện triển khai dự án đủ pháp lý và ngân hàng kiểm soát được chất lượng khoản vay, dòng vốn mới thực sự trở thành động lực phát triển thị trường bền vững.