
Bán xe trước, hạ tầng sạc dựa vào đối tác
Thị trường xe điện Việt Nam có sức hút đáng kể: người Việt mua xe điện nhiều thứ hai Đông Nam Á, chỉ sau Thái Lan, còn VinFast liên tiếp lập kỷ lục doanh số và giữ thị phần lớn nhất trong nước suốt nhiều tháng. Dù vậy, các thương hiệu Trung Quốc như BYD, Geely vẫn khá thận trọng với việc tự xây dựng mạng lưới trạm sạc.
Cách làm này không chỉ xuất hiện ở Việt Nam. Tại nhiều thị trường ngoài Trung Quốc, các hãng thường tập trung vào sản xuất, phân phối xe và công nghệ, còn việc cung cấp dịch vụ sạc được giao cho đối tác chuyên trách hoặc doanh nghiệp năng lượng bản địa. Họ tận dụng trạm sạc công cộng, điểm sạc tại đại lý và bộ sạc tại nhà thay vì rót vốn lớn để tự vận hành một mạng lưới riêng.
Mô hình Trung Quốc không dễ áp dụng ở nước ngoài
Tại Trung Quốc, đầu tư mạnh vào sạc công cộng xuất phát từ đặc điểm nhà ở. Chỉ 7% người dân sống trong nhà biệt lập, trong khi đa số ở chung cư, khiến việc lắp bộ sạc riêng tại nhà gặp hạn chế. Vì vậy, chính phủ và doanh nghiệp phát triển mạng lưới sạc công cộng lẫn dịch vụ hoán đổi pin.
Ước tính đến cuối năm 2025, Trung Quốc có hơn 4,7 triệu điểm sạc công cộng, chiếm trên 65% tổng số điểm sạc toàn cầu; tỷ lệ xe điện trên mỗi điểm sạc công cộng là 10:1. BYD và Shell từng lập liên doanh vận hành hơn 10.000 điểm sạc riêng tại Thâm Quyến. Gần đây, BYD cũng công bố kế hoạch phát triển 15.000 trạm sạc công suất megawatt.
Tuy nhiên, khi tiến ra nước ngoài, các hãng chuyển sang mô hình ít sở hữu tài sản hạ tầng hơn. Tại châu Âu, Zeekr vào thị trường tháng 9/2023 và hợp tác với nền tảng Plugsurfing để cung cấp dịch vụ ZEEKR Charge. Qua một ứng dụng, khách hàng có thể tiếp cận hơn 550.000 điểm sạc của 500 nhà vận hành tại 27 quốc gia.
BYD ký thỏa thuận với Shell Recharge vào tháng 4/2023, cho phép khách hàng châu Âu truy cập 300.000 điểm sạc qua thẻ thành viên đồng thương hiệu. Polestar cũng tận dụng hơn 1 triệu điểm sạc của Plugsurfing, đồng thời tích hợp Tesla Supercharger vào ứng dụng điều hướng trên xe. Cách làm này giúp nhà sản xuất giảm chi phí đầu tư và vận hành, đồng thời chuyển phần bảo trì thiết bị sang các đơn vị vận hành trạm sạc (CPO).
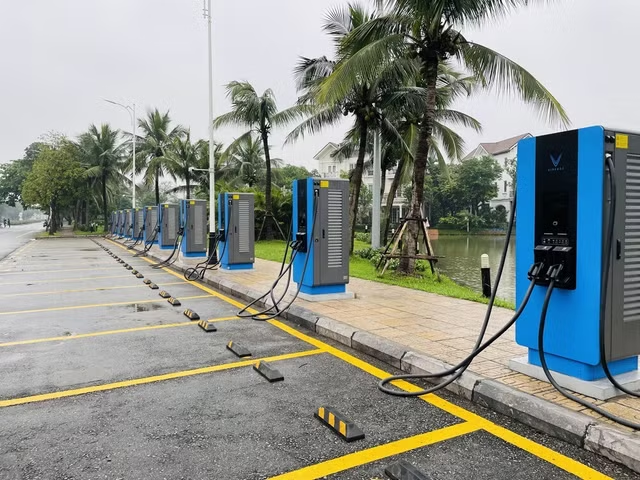
Thái Lan và Indonesia cho thấy cách tận dụng hạ tầng sẵn có
Đầu năm 2024, BYD chiếm 46% thị phần xe điện Thái Lan. Nhà phân phối Rever Automotive cho biết đã đầu tư 3 tỷ baht vào mạng lưới phân phối, đặt mục tiêu tăng số showroom từ 100 lên 300 và duy trì ngân sách marketing ở mức 2-3% doanh thu. Trong khi đó, doanh nghiệp tập trung mở rộng nhà máy trị giá 490 triệu USD, công suất 150.000 xe mỗi năm.
Hạ tầng sạc tại Thái Lan chủ yếu do các tập đoàn năng lượng và công ty tiện ích trong nước phát triển. Tính đến tháng 12/2024, nước này có 11.467 điểm sạc, với tỷ lệ 50:50 giữa sạc AC và DC fast charge. PTT Group nắm gần 30% thị phần qua EV Station PluZ; tiếp theo là Energy Absolute (EA Anywhere) với 16% và PEA Volta của Cơ quan Điện lực Tỉnh với 13%.
MEA, PEA, EGAT, PTT (OR) và EA đã ký biên bản ghi nhớ nhằm đưa dữ liệu trạm sạc lên một nền tảng chung. Nhờ đó, hãng xe có thể hướng dẫn khách hàng sử dụng mạng lưới hiện hữu thay vì tự xây dựng từ đầu.
Tại Indonesia, đến tháng 6/2024, Wuling có 52% thị phần xe điện và doanh số tích lũy hơn 20.000 xe, nhưng mới đưa vào hoạt động 6 điểm sạc nhanh DC tại trung tâm thương mại và trạm dừng cao tốc. Phần lớn nhu cầu sạc trước đó được đáp ứng qua 54 đại lý ủy quyền cùng giải pháp sạc tại nhà.
Chi phí và giới hạn lưới điện là rào cản lớn
Trạm sạc nhanh, siêu nhanh từ 150 kW đến công suất megawatt cần lượng điện lớn và kết nối chuyên biệt. Không phải địa điểm nào cũng đáp ứng được tải lưới và năng lực trạm biến áp; thủ tục đấu nối, nâng cấp điện cùng yêu cầu mặt bằng cũng kéo dài thời gian triển khai và khiến vốn phải chờ lâu.
Trong điều kiện thực tế, công suất sạc có thể thấp hơn quảng cáo. Xe được giới thiệu có thể sạc 80% trong 15 phút đôi khi cần gần 30 phút hoặc lâu hơn. Những rủi ro về vốn, kỹ thuật và vận hành lý giải vì sao các hãng Trung Quốc ưu tiên nhà máy lắp ráp, chuỗi cung ứng linh kiện và đại lý tại thị trường sở tại, còn hạ tầng sạc thì kết nối qua nền tảng số, đối tác năng lượng và bộ sạc gia đình.