
Ảnh minh họa
Bộ Tài chính vừa trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
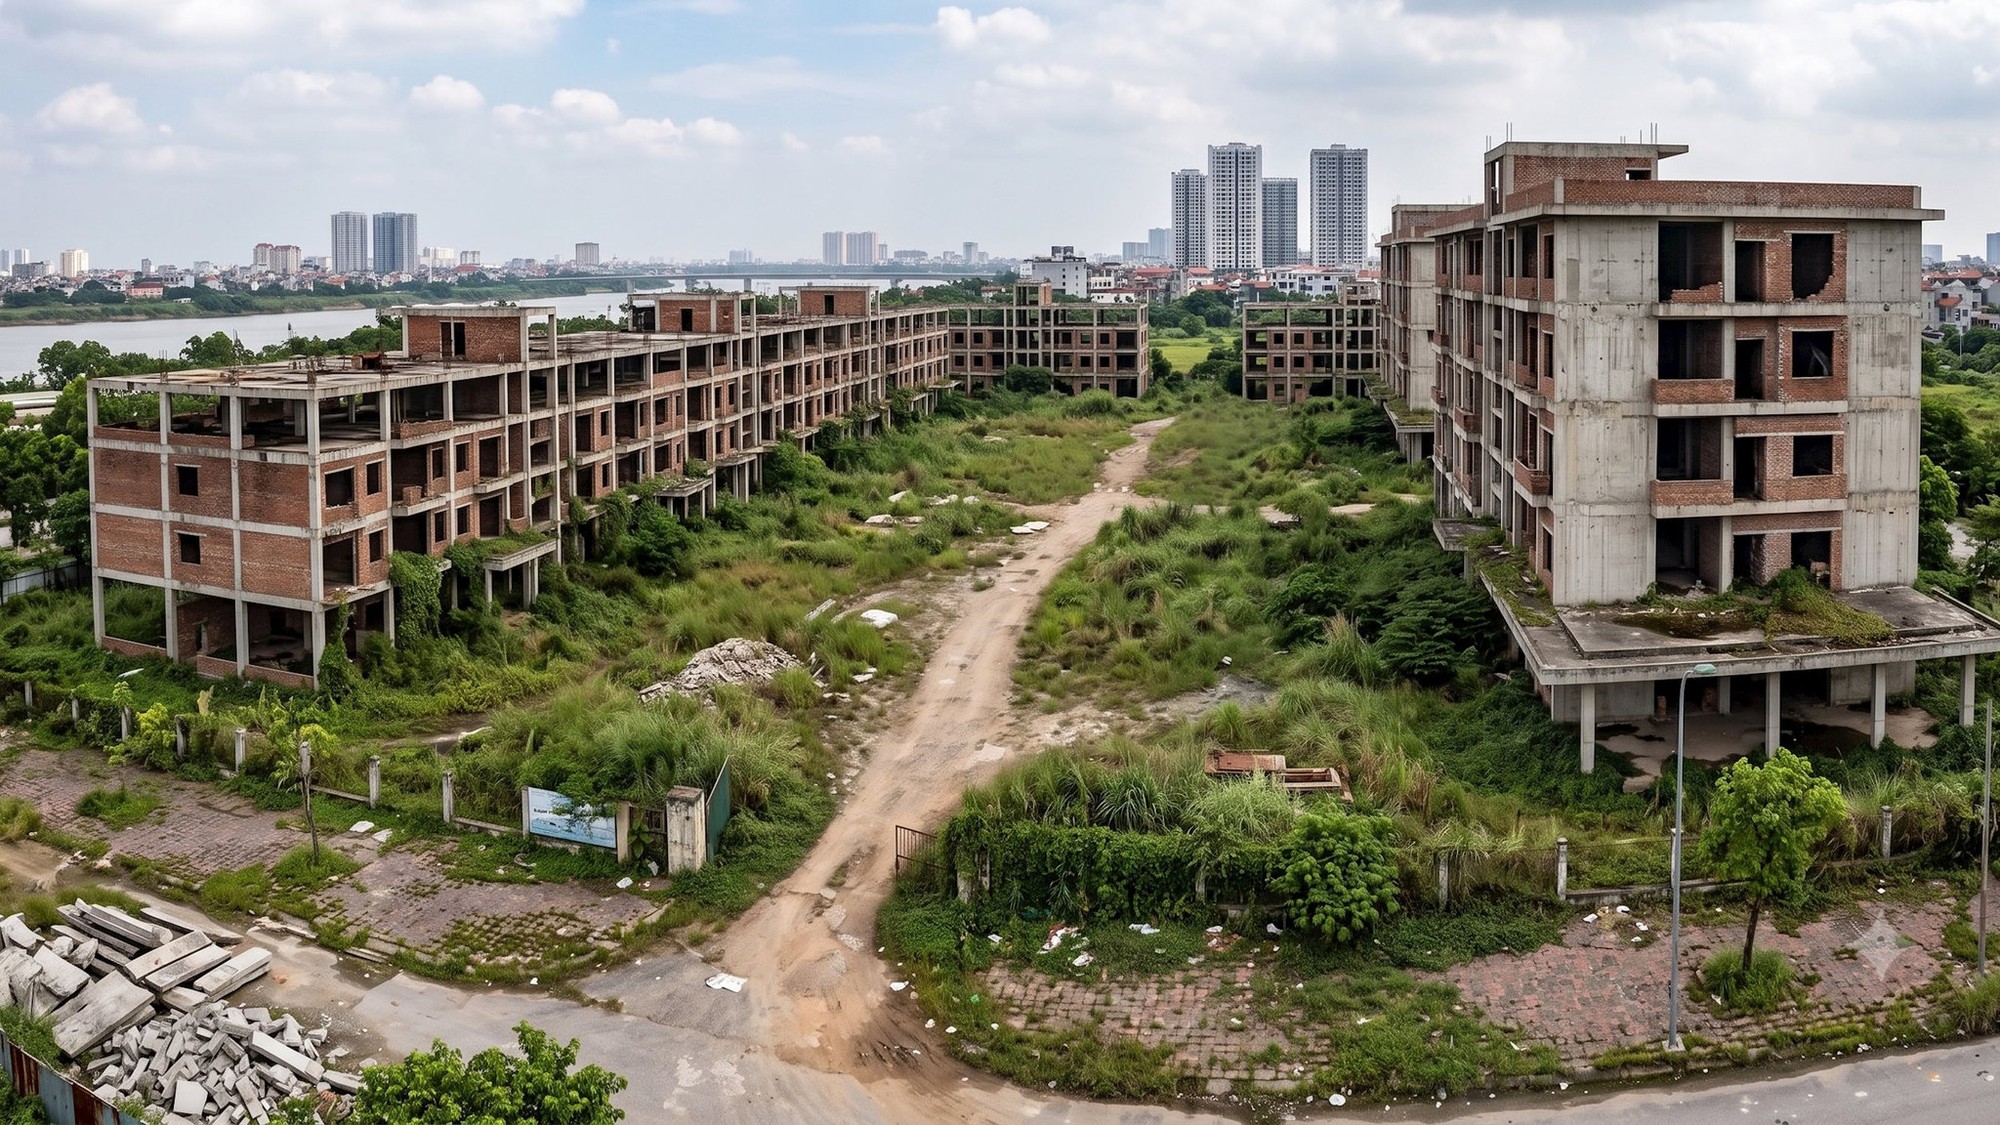
Tại hồ sơ nói trên, Bộ Tài chính đề xuất bổ sung mức thuế suất riêng đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Nhóm đất này sẽ chịu thuế suất 0,2% và không áp dụng hạn mức. Mức thuế đề xuất cao gần 7 lần so với thuế suất 0,03% đang áp dụng đối với đất ở trong hạn mức.
Theo Bộ Tài chính, việc bổ sung chính sách thuế này nhằm cụ thể hóa định hướng tại Nghị quyết 21 của Ban Chấp hành Trung ương, trong đó đặt mục tiêu đến năm 2030 khắc phục tình trạng sử dụng đất lãng phí, đất bỏ hoang.
Liên quan đến công tác nâng cao hiệu quả sử dụng đất đai, mới đât, tại Hội thảo “Chiến lược phát triển và đầu tư bất động sản sau Nghị quyết 21 và những cập nhật chính sách”, TS Phan Đức Hiếu - Ủy viên Thường trực Ủy ban Kinh tế và Tài chính của Quốc hội, Đại biểu Quốc hội khóa XVI cho rằng nâng cao hiệu quả sử dụng đất là điều kiện quan trọng để biến đất đai thành nguồn lực thực sự cho phát triển.
Theo ông Hiếu, việc sử dụng công cụ tài chính, trong đó có chính sách thuế cao hơn đối với đất chậm đưa vào sử dụng hoặc bỏ hoang có thể góp phần hạn chế tình trạng giữ đất nhưng không khai thác, đồng thời thúc đẩy việc đưa đất vào sử dụng hiệu quả hơn.
Tuy nhiên, điểm khó của chính sách nằm ở việc xác định đúng đối tượng chịu thuế . Theo TS Phan Đức Hiếu, với các dự án đầu tư, cơ quan quản lý có thể dựa vào tiến độ thực hiện dự án để nhận diện tình trạng chậm triển khai. Trong khi đó, đối với đất do cá nhân hoặc tổ chức sử dụng, việc xác định thế nào là chậm đưa vào sử dụng và thế nào là bỏ hoang sẽ phức tạp hơn.
Không chỉ tiêu chí xác định đối tượng, cách xác định mức thuế và cơ sở tính thuế cũng cần được làm rõ. Việc áp dụng thuế phải dựa trên hệ thống dữ liệu đủ tin cậy để bảo đảm công bằng giữa các trường hợp sử dụng đất khác nhau.
Theo ông Hiếu, đây cũng là lý do chính sách dù đã được định hướng nhưng vẫn cần tiếp tục nghiên cứu, hoàn thiện về mặt pháp lý trước khi áp dụng trên diện rộng.
Một vấn đề đáng chú ý khác là trường hợp dự án chậm tiến độ không xuất phát từ ý chí của nhà đầu tư. Chẳng hạn, dự án gặp vướng mắc về thủ tục, quy hoạch hoặc những yếu tố khách quan khác thì có thuộc diện phải chịu mức thuế cao hơn hay không.
TS Phan Đức Hiếu cho rằng đây không phải khoảng trống hoàn toàn mới trong pháp luật. Luật Đất đai 2024 đã có những quy định liên quan đến việc loại trừ thời gian thực hiện dự án trong một số trường hợp, trong đó có những tình huống bất khả kháng hoặc thời gian thực hiện thủ tục theo quy định.
Dù vậy, việc thiết kế chính sách thuế mới vẫn cần bảo đảm sự tương thích với những quy định này, tránh trường hợp doanh nghiệp bị đánh đồng giữa việc cố tình chậm đưa đất vào sử dụng và việc không thể triển khai dự án vì nguyên nhân nằm ngoài khả năng kiểm soát.
Cũng theo TS Phan Đức Hiếu, một tình huống khác cũng cần được tính đến là dự án ban đầu được đánh giá khả thi nhưng trong quá trình thực hiện, nhà đầu tư phát sinh khó khăn về tài chính và không còn đủ năng lực triển khai.
Trong trường hợp này, nếu chính sách thuế đối với đất chậm sử dụng được áp dụng, cách tiếp cận của nhà đầu tư đối với rủi ro dự án cũng cần thay đổi. Thay vì chỉ tính toán khả năng thành công, doanh nghiệp cần đưa vào phương án đầu tư cả những kịch bản bất lợi, trong đó có khả năng dự án không thể tiếp tục. Chi phí tài chính và những rủi ro phát sinh trong quá trình triển khai cần được xem là một phần của tổng chi phí đầu tư ngay từ đầu.
Điều này cũng đặt ra yêu cầu về khả năng tái cơ cấu dự án và khoản đầu tư khi doanh nghiệp gặp khó khăn. Theo TS Phan Đức Hiếu, trong quá trình sửa đổi các luật thuế lần này, cơ quan soạn thảo cũng chú trọng tạo điều kiện cho việc cơ cấu lại các khoản đầu tư, dự án trong những trường hợp nhà đầu tư không còn đủ khả năng tiếp tục. Ở góc độ quản trị, nhà đầu tư vì vậy cần chuẩn bị phương án xử lý khi dự án không đạt được kỳ vọng, thay vì tiếp tục nắm giữ đất trong khi không còn đủ năng lực triển khai.
Theo ông Hiếu, khó khăn tài chính không nên trở thành lý do để đất tiếp tục bị giữ lại trong thời gian dài. Về nguyên tắc, nguồn lực đất đai cần được phân bổ cho chủ thể có khả năng khai thác hiệu quả, không chỉ tại thời điểm bắt đầu dự án mà cả trong quá trình thực hiện.