
Lãi vay cao hơn dòng tiền cho thuê
Chị Trúc Anh - nhà đầu tư bất động sản tại Hà Nội - cho biết cách đây 2 năm mua một căn shophouse tại khu đô thị phía Đông Hà Nội với giá 13 tỷ đồng. Thời điểm đó, chị Trúc Anh vay 5 tỷ đồng với lãi suất ưu đãi. Tuy nhiên, khi khoản vay được tính theo lãi suất thả nổi lên tới 12%/năm, chị Trúc Anh phải trả lãi mỗi tháng hơn 50 triệu đồng.
Trong khi đó, căn shophouse chỉ có thể cho thuê với giá khoảng 30 triệu đồng/tháng. Như vậy, riêng nguồn thu từ cho thuê đã không đủ để bù chi phí lãi vay, chưa tính đến các khoản chi phí vận hành, bảo trì hoặc thời gian tài sản không có khách thuê.
Trường hợp tương tự cũng xảy ra với anh Minh Đức (phường Định Công, Hà Nội). Anh mua một căn chung cư trên đường Lê Văn Lương (phường Trung Hoà, Hà Nội) với giá khoảng 7 tỷ đồng, thế nhưng giá thuê hiện chỉ khoảng 15 triệu đồng/tháng. Với khoản vay ngân hàng 2 tỷ đồng, dòng tiền cho thuê vẫn chưa đủ trang trải chi phí tài chính và anh phải bù thêm khoảng 7 triệu đồng/tháng.
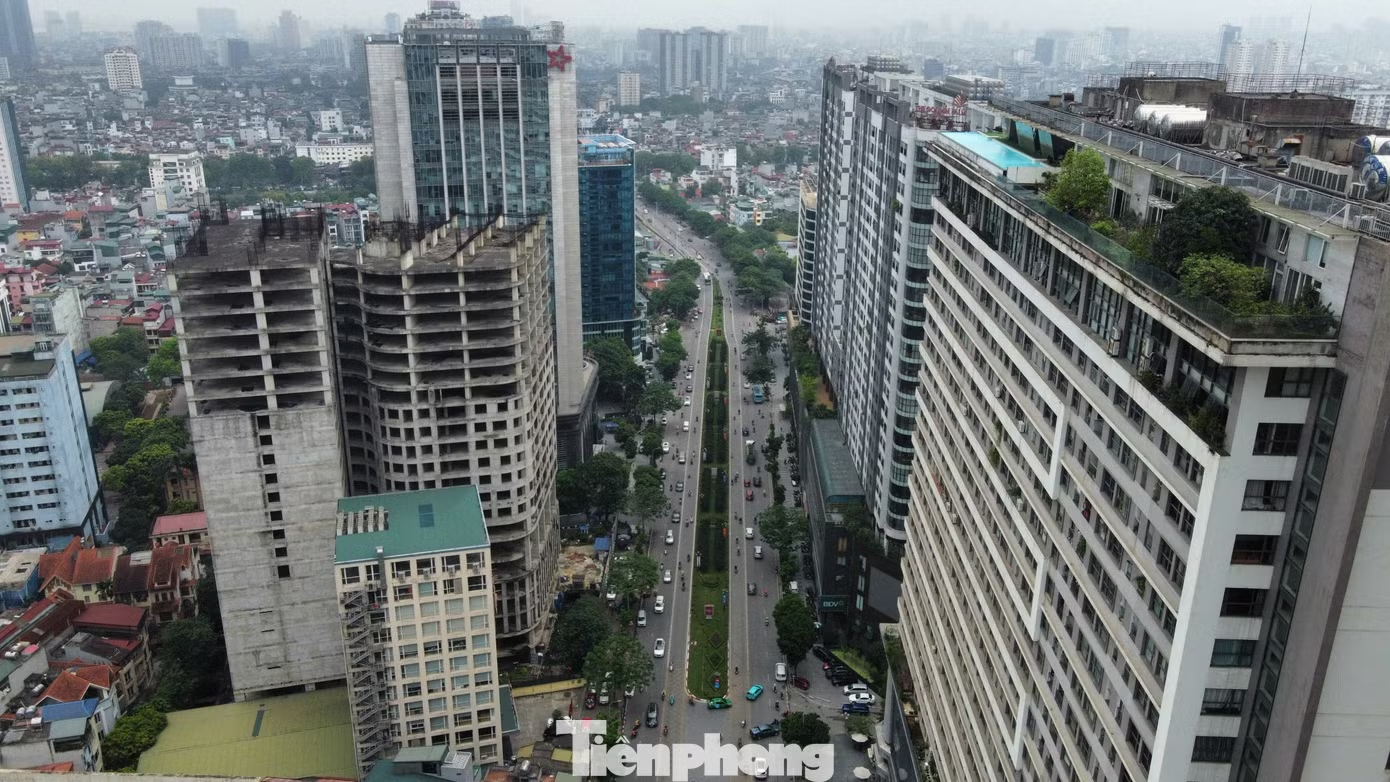
Đầu tư mua căn hộ 7 tỷ đồng trên đường Lê Văn Lương (Hà Nội) nhưng tiền thuê chưa bù được tiền lãi vay ngân hàng. Ảnh: Như Ý.
Những trường hợp trên cho thấy bài toán đầu tư bất động sản cho thuê đang có sự chênh lệch đáng kể giữa giá trị tài sản và khả năng tạo dòng tiền. Khi giá mua nhà tăng nhanh, giá nhà cho thuê tăng chậm, tỷ suất sinh lời trên giá trị tài sản bị thu hẹp.
Trong Talkshow “Lãi vay 12% - thu chỉ 5%: Đầu tư bất động sản cho thuê càng làm càng ngộp”, chuyên gia bất động sản Rich Nguyễn cho biết, tỷ suất lợi nhuận cho thuê nhà tại các thành phố lớn hiện chỉ dao động khoảng 3-5% giá trị tài sản. Trong đó, mức 4 - 5% đã được xem là hiệu quả cao.
Trong khi đó, lãi suất vay mua nhà phổ biến quanh mức 12%, thậm chí có thể tăng lên 13-14% khi khoản vay chuyển sang lãi suất thả nổi. Khoảng cách giữa lợi suất cho thuê và chi phí vốn khiến dòng tiền của nhà đầu tư sử dụng đòn bẩy dễ rơi vào trạng thái âm.
Theo chuyên gia, nếu chỉ trông chờ nguồn thu từ cho thuê nhà để trả lãi ngân hàng, nhà đầu tư khó có thể cân đối được dòng tiền khi lợi suất tài sản thấp hơn đáng kể so với chi phí vay.
Không nên sử dụng đòn bẩy quá lớn
Trao đổi với PV Tiền Phong, ông Phạm Đức Toản - CEO Công ty CP Đầu tư phát triển bất động sản EZ Việt Nam - cho rằng, nếu lãi suất vay ở mức khoảng 10%/năm trong khi giá cho thuê căn hộ khó tăng tương ứng và nguồn cung ngày càng lớn, chi phí vốn sẽ tạo áp lực đáng kể lên nhà đầu tư.
Trong trường hợp này, chủ sở hữu có thể phải cân nhắc việc bán tài sản để cơ cấu lại danh mục, thay vì tiếp tục nắm giữ một bất động sản mà mỗi tháng vẫn phải bù thêm tiền trả lãi.
Dù vậy, trên thị trường vẫn có những nhà đầu tư lựa chọn chiến lược “dòng tiền âm”. Đây là cách chấp nhận khoản thu từ cho thuê nhà thấp hơn chi phí vay hằng tháng, đổi lại nhà đầu tư kỳ vọng trị giá tài sản tăng trong dài hạn.
Theo ông Rich Nguyễn, chiến lược này không phải lúc nào cũng không hiệu quả, nhưng đòi hỏi nhà đầu tư phải có nền tảng tài chính đủ vững hoặc nguồn thu nhập bổ sung ổn định để bù dòng tiền trong thời gian dài.
Vấn đề đáng lưu ý là khi sử dụng đòn bẩy quá lớn, nhà đầu tư không chỉ chịu rủi ro từ biến động giá bất động sản mà còn chịu áp lực từ lãi suất và thanh khoản. Nếu giá thuê không tăng, tài sản không tăng giá như kỳ vọng hoặc thời gian tìm khách thuê kéo dài, khoản tiền phải bù hằng tháng sẽ ngày càng lớn.
Thay vì chỉ tính toán mức tăng giá kỳ vọng, bài toán đầu tư bất động sản cho thuê cần được nhìn từ dòng tiền thực tế: giá mua, giá thuê, tỷ suất sinh lời, lãi suất vay, thời hạn khoản vay...