
Mới đây, Kiểm toán Nhà nước đề nghị tăng tỷ lệ vốn chủ sở hữu, giảm vốn tín dụng, thay vì 80-85% như hiện nay để hạ giá nhà.
Đề nghị này được Kiểm toán Nhà nước nêu khi góp ý với dự thảo Luật Kinh doanh bất động sản (sửa đổi) do Bộ Xây dựng soạn thảo.
Kiểm toán Nhà nước kiến nghị siết chặt hơn các điều kiện lựa chọn nhà đầu tư thực hiện các khu đô thị, nhà ở, nhất là về năng lực tài chính, quản trị và vận hành dự án. Cụ thể, cơ quan này đề xuất tăng vốn chủ sở hữu của doanh nghiệp thực hiện dự án địa ốc.
"Việc cho phép sử dụng vốn tín dụng thương mại 80-85% trong các dự án đầu tư kinh doanh bất động hiện nay làm tăng chi phí triển khai (về tài chính), dẫn đến giá nhà ở cao", Kiểm toán Nhà nước cho hay, theo VnExpress.
Cơ quan này đưa ra kiến nghị trong bối cảnh giá bất động sản tại một số đô thị lớn vẫn tăng cao, mất cân đối giữa sản phẩm cao cấp và bình dân. Cùng với đó, thời gian gần đây, một doanh nghiệp địa ốc cũng phải đối mặt với áp lực gia tăng khi lãi suất tăng cao. Theo báo cáo của S&I Ratings, chi phí vay vốn ngân hàng của chủ đầu tư, doanh nghiệp xây dựng hiện vượt 12% một năm.
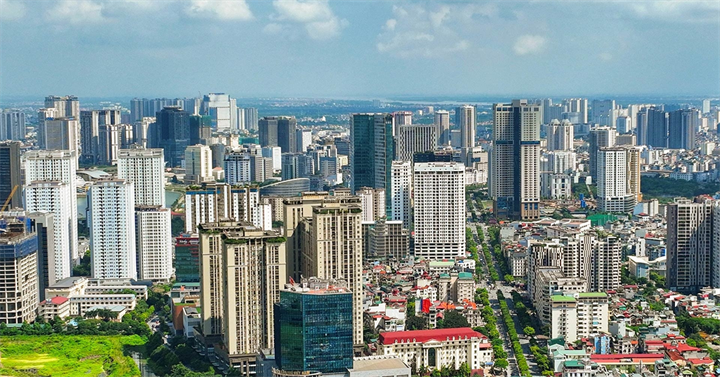
Ảnh minh họa/VietNamNet
Tuy nhiên, Bộ Xây dựng chưa tiếp thu góp ý này và đề xuất tiếp tục duy trì quy định về vốn chủ sở hữu như hiện nay tại dự thảo Luật Kinh doanh bất động sản (sửa đổi) bản mới nhất.
Theo luật hiện hành, chủ đầu tư phải có vốn chủ sở hữu không thấp hơn 20% tổng vốn đầu tư dự án quy mô dưới 20 ha. Với quy mô từ 20 ha trở lên, doanh nghiệp phải sở hữu vốn chủ từ 15% tổng vốn đầu tư dự án.
Giảm tỷ lệ vốn vay có giúp hạ giá nhà?
Theo Thanh Niên, tăng vốn chủ sở hữu có thể giúp doanh nghiệp bất động sản giảm phụ thuộc vào vốn vay và an toàn tài chính hơn, nhưng không có nghĩa giá nhà sẽ tự động giảm. Bởi theo luật sư Trương Anh Tú, Chủ tịch TAT Law Firm, nếu mục tiêu của chính sách là kéo giá nhà xuống, cần kiểm tra đầy đủ chuỗi tác động từ vốn, chi phí dự án đến nguồn cung và cạnh tranh, thay vì chỉ nhìn vào lãi vay.
Lý do khá đơn giản, vốn vay có chi phí, nhưng vốn của chủ sở hữu cũng không phải tiền miễn phí. Người bỏ vốn cũng kỳ vọng lợi nhuận tương ứng với thời gian và rủi ro mà họ chấp nhận. Vì vậy, doanh nghiệp vay ít đi có thể giảm tiền lãi ngân hàng, nhưng chưa chắc tổng chi phí vốn của dự án giảm tương ứng, càng chưa chắc phần tiết kiệm đó tự động chuyển thành giá bán thấp hơn cho người mua.
Giá nhà còn được hình thành từ chi phí đất đai, xây dựng, hạ tầng, thuế và nghĩa vụ tài chính, thủ tục pháp lý, thời gian phát triển dự án, cùng quan hệ cung - cầu trên thị trường. Một dự án phải chờ thêm vài năm để hoàn thiện thủ tục thì dù sử dụng vốn vay hay vốn của chính doanh nghiệp, lượng vốn rất lớn vẫn bị nằm lại trong dự án. Vốn vay có lãi suất, vốn chủ sở hữu có chi phí cơ hội, còn thời gian pháp lý cũng có giá.
Luật sư Trương Anh Tú - Chủ tịch TAT Law Firm. Ảnh: Tiền Phong
Đồng quan điểm, ông Trần Quốc Dũng, Phó chủ tịch Hiệp hội BĐS VN, cũng cho rằng xét về mặt cơ học tài chính, việc giảm vốn vay có thể giúp doanh nghiệp giảm chi phí lãi vay và qua đó có khả năng giảm một phần chi phí đầu tư. Tuy nhiên, từ đó đi đến kết luận rằng chính sách này sẽ làm giảm giá nhà thì cần có nghiên cứu khoa học, số liệu thực tiễn và cơ sở luận chứng đầy đủ. Trước mắt chưa nên khẳng định theo hướng đó.
Thứ nhất, cần nhìn đúng bản chất cơ cấu vốn của một dự án BĐS. Quy định về tỷ lệ vốn chủ sở hữu tối thiểu 15 - 20% không đồng nghĩa với việc phần vốn còn lại đều là vay ngân hàng mà có thể sử dụng nhiều nguồn vốn khác nhau như vốn góp, vốn hợp tác đầu tư, vốn huy động từ khách hàng theo quy định pháp luật, trái phiếu hoặc các nguồn vốn hợp pháp khác. Đồng thời, việc doanh nghiệp có sử dụng tối đa hạn mức tín dụng hay không còn phụ thuộc vào năng lực quản trị, khả năng huy động vốn, tiến độ bán hàng và "kỹ năng" tổ chức dòng tiền của từng doanh nghiệp. Vì vậy, không thể mặc nhiên lấy tỷ lệ vốn chủ sở hữu tối thiểu để suy ra rằng doanh nghiệp sẽ phải vay 80 - 85% tổng vốn đầu tư.
Thứ hai, ngay cả khi nâng tỷ lệ vốn chủ sở hữu, chưa chắc mục tiêu giảm sử dụng vốn tín dụng đạt được trên thực tế, doanh nghiệp có thể không sử dụng hết phần vốn tự có cho một dự án mà tiếp tục lựa chọn các nguồn vốn khác hoặc duy trì mức vay cao để tối ưu hóa dòng tiền và hiệu quả sử dụng vốn. Khi đó, việc nâng tỷ lệ vốn chủ sở hữu trên giấy tờ chưa chắc đồng nghĩa với việc chi phí tài chính thực tế của dự án giảm tương ứng.
Cần tạo ra những sản phẩm phù hợp hơn với sức mua
Ở góc độ thị trường, bà Lê Thị Huyền Trang - Tổng Giám đốc JLL Việt Nam - cho rằng, việc tìm kiếm những dự án có mức giá phù hợp với nhu cầu thực của người mua ngày càng khó khăn. Ngay cả mức giá khoảng 70 triệu đồng/m2 cũng trở nên khan hiếm tại một số thị trường lớn.
Theo bà Trang, thị trường nhà ở đang bước vào một chu kỳ phát triển mới, khi khả năng định giá của chủ đầu tư không còn hoàn toàn dựa trên chi phí phát triển dự án và biên lợi nhuận, mà ngày càng phụ thuộc vào sức mua và khả năng hấp thụ.
Trong nhiều năm, nguồn cung hạn chế cùng những vướng mắc pháp lý kéo dài khiến giá nhà liên tục tăng. Tuy nhiên, mặt bằng giá hiện đã ở mức cao, trong khi lãi suất vay mua nhà vẫn là một yếu tố khiến người mua phải cân nhắc kỹ khả năng tài chính.
“Chi phí về đất, xây dựng và vốn có thể tiếp tục tăng, nhưng điều đó không đồng nghĩa giá bán sẽ tăng tương ứng. Khả năng hấp thụ của thị trường mới là yếu tố quyết định doanh nghiệp có thể định giá đến đâu”, bà Trang nói.
Theo bà Trang, bài toán của thị trường thời gian tới không đơn thuần là giá nhà tăng hay giảm, mà là khả năng tạo ra những sản phẩm phù hợp hơn với sức mua.
Theo ông Trương Anh Tú, thay vì nâng tỷ lệ vốn chủ sở hữu lên bao nhiêu, chính sách cần nhìn sâu hơn vào vốn thực của chủ đầu tư, tổng mức đầu tư, mức đòn bẩy, nghĩa vụ nợ, số dự án triển khai đồng thời và khả năng phân bổ vốn cho từng dự án. Mục tiêu là ngăn doanh nghiệp sử dụng đòn bẩy quá mức rồi chuyển rủi ro sang người mua và hệ thống tài chính, nhưng đồng thời không dựng một hàng rào vốn quá cao khiến thị trường ít người tham gia, ít dự án và ít nguồn cung hơn.
"Phép thử cuối cùng không phải cho doanh nghiệp vay ít đi, mà chính sách đó tạo ra một thị trường an toàn và rộng mở hơn đến đâu. doanh nghiệp vay ít hơn có thể an toàn hơn, nhưng căn nhà chưa chắc rẻ hơn. Muốn người dân có thêm cơ hội mua nhà, chính sách phải đồng thời giảm rủi ro, giảm chi phí, rút ngắn thời gian pháp lý, mở rộng nguồn cung và duy trì cạnh tranh. Trước một chính sách được kỳ vọng giúp giảm giá nhà, câu hỏi cuối cùng nên rất gần với người dân: sau chính sách đó, thị trường có thêm hay bớt doanh nghiệp, thêm hay bớt dự án và người dân có thêm hay bớt cơ hội sở hữu nhà", ông Trương Anh Tú đặt vấn đề, Tiền Phong thông tin.